Domain yacht-finanzierung.de kaufen?
Wir ziehen mit dem Projekt
yacht-finanzierung.de um.
Sind Sie am Kauf der Domain
yacht-finanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain yacht-finanzierung.de kaufen?
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ist Finanzierung ein Kredit?
Ist Finanzierung ein Kredit? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen bezieht sich Finanzierung auf die Beschaffung von Geldmitteln für ein bestimmtes Projekt oder eine bestimmte Investition. Ein Kredit ist eine spezifische Form der Finanzierung, bei der Geld von einem Kreditgeber geliehen wird und zu einem späteren Zeitpunkt zurückgezahlt werden muss. Daher kann man sagen, dass ein Kredit eine Form der Finanzierung ist, aber nicht alle Formen der Finanzierung sind Kredite. Es gibt auch andere Finanzierungsmöglichkeiten wie Eigenkapitalbeteiligungen oder Crowdfunding, die keine Kredite sind. **

Ähnliche Suchbegriffe für Rückstellung
Top-Angebote
Produkte zum Begriff Rückstellung:
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist eine Rückstellung?
Eine Rückstellung ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag bereits entstanden ist, aber noch nicht genau beziffert werden kann. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens angemessen zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine Gläubiger- und Investorenschutz zu gewährleisten. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) bilanziert und regelmäßig überprüft werden, um sicherzustellen, dass sie angemessen sind. **
-
Ist ein Kredit eine Finanzierung?
Ja, ein Kredit kann als eine Form der Finanzierung betrachtet werden. Bei einem Kredit leiht eine Person oder ein Unternehmen Geld von einem Kreditgeber, um bestimmte Ausgaben zu tätigen oder Investitionen zu finanzieren. Der Kreditnehmer verpflichtet sich, das geliehene Geld zu einem späteren Zeitpunkt zurückzuzahlen, oft zuzüglich von Zinsen. Somit dient ein Kredit als Finanzierungsinstrument, um kurz- oder langfristige finanzielle Bedürfnisse zu decken. Letztendlich ermöglicht ein Kredit es dem Kreditnehmer, über einen bestimmten Zeitraum hinweg über zusätzliche finanzielle Mittel zu verfügen. **
-
Wie wird eine Rückstellung gebucht?
Eine Rückstellung wird gebucht, indem ein entsprechender Betrag auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen wird. Dies geschieht, wenn ein Unternehmen mit hoher Wahrscheinlichkeit eine Verpflichtung in der Zukunft erfüllen muss und der Betrag zuverlässig geschätzt werden kann. Die Buchung erfolgt durch eine Gutschrift auf dem entsprechenden Rückstellungskonto und eine Belastung auf einem entsprechenden Aufwandskonto. Dadurch wird die Verpflichtung des Unternehmens transparent dargestellt und die zukünftige Liquidität berücksichtigt. Rückstellungen dienen dazu, die wirtschaftliche Lage des Unternehmens realistisch abzubilden und mögliche Risiken angemessen zu berücksichtigen. **
-
Wann bucht man eine Rückstellung?
Eine Rückstellung wird gebucht, wenn ein Unternehmen eine Verbindlichkeit oder Verpflichtung hat, die zum Bilanzstichtag wahrscheinlich ist und deren genauer Betrag noch nicht bekannt ist. Dies kann beispielsweise für drohende Verluste aus schwebenden Geschäften, Garantieverpflichtungen oder Rechtsstreitigkeiten der Fall sein. Die Rückstellung dient dazu, die zukünftigen finanziellen Belastungen des Unternehmens realistisch abzubilden und die Bilanzierung entsprechend korrekt und transparent zu gestalten. Die genaue Höhe der Rückstellung wird anhand von Schätzungen und Erfahrungswerten ermittelt und regelmäßig überprüft und angepasst. Die Buchung einer Rückstellung erfolgt somit zum Bilanzstichtag, um die finanzielle Situation des Unternehmens zum jeweiligen Zeitpunkt korrekt darzustellen. **
Wie buche ich eine Rückstellung?
Um eine Rückstellung zu buchen, musst du zunächst den Betrag ermitteln, den du zurückstellen möchtest. Dieser Betrag sollte auf einer fundierten Schätzung basieren und auf zukünftigen Verpflichtungen beruhen. Anschließend musst du ein entsprechendes Rückstellungskonto in deiner Buchhaltung erstellen und den Betrag dort verbuchen. Vergiss nicht, die Rückstellung regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie korrekt ist. Zuletzt solltest du die Rückstellung im Jahresabschluss ausweisen und entsprechend dokumentieren. **
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Top-Angebote
Produkte zum Begriff Rückstellung:
-
YACHT 2027Der Yacht Segelkalender – Segelträume Rund Um Den Globus Der Yacht Segelkalender Unternimmt Eine Reise Rund Um Den Globus Und Wird Präsentiert Vom Yacht Magazin – Europas Erfolgreichster Und Renommiertester Publikation Für Segler. Er Entführt Zu Den...29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
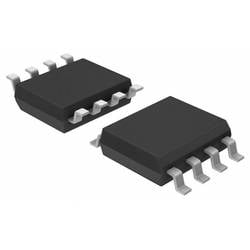
Microchip Technology TC1232COA PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOIC-8Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Ist Finanzierung ein Kredit?
Ist Finanzierung ein Kredit? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen bezieht sich Finanzierung auf die Beschaffung von Geldmitteln für ein bestimmtes Projekt oder eine bestimmte Investition. Ein Kredit ist eine spezifische Form der Finanzierung, bei der Geld von einem Kreditgeber geliehen wird und zu einem späteren Zeitpunkt zurückgezahlt werden muss. Daher kann man sagen, dass ein Kredit eine Form der Finanzierung ist, aber nicht alle Formen der Finanzierung sind Kredite. Es gibt auch andere Finanzierungsmöglichkeiten wie Eigenkapitalbeteiligungen oder Crowdfunding, die keine Kredite sind. **
-
Was ist eine Rückstellung?
Eine Rückstellung ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag bereits entstanden ist, aber noch nicht genau beziffert werden kann. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens angemessen zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine Gläubiger- und Investorenschutz zu gewährleisten. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) bilanziert und regelmäßig überprüft werden, um sicherzustellen, dass sie angemessen sind. **
-
Ist ein Kredit eine Finanzierung?
Ja, ein Kredit kann als eine Form der Finanzierung betrachtet werden. Bei einem Kredit leiht eine Person oder ein Unternehmen Geld von einem Kreditgeber, um bestimmte Ausgaben zu tätigen oder Investitionen zu finanzieren. Der Kreditnehmer verpflichtet sich, das geliehene Geld zu einem späteren Zeitpunkt zurückzuzahlen, oft zuzüglich von Zinsen. Somit dient ein Kredit als Finanzierungsinstrument, um kurz- oder langfristige finanzielle Bedürfnisse zu decken. Letztendlich ermöglicht ein Kredit es dem Kreditnehmer, über einen bestimmten Zeitraum hinweg über zusätzliche finanzielle Mittel zu verfügen. **
Ähnliche Suchbegriffe für Rückstellung
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Texas Instruments TPS3808G01DBVT PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOT-23-6Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,29 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Maxim Integrated MAX809LEUR+T PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOT-23-3Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.11,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird eine Rückstellung gebucht?
Eine Rückstellung wird gebucht, indem ein entsprechender Betrag auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen wird. Dies geschieht, wenn ein Unternehmen mit hoher Wahrscheinlichkeit eine Verpflichtung in der Zukunft erfüllen muss und der Betrag zuverlässig geschätzt werden kann. Die Buchung erfolgt durch eine Gutschrift auf dem entsprechenden Rückstellungskonto und eine Belastung auf einem entsprechenden Aufwandskonto. Dadurch wird die Verpflichtung des Unternehmens transparent dargestellt und die zukünftige Liquidität berücksichtigt. Rückstellungen dienen dazu, die wirtschaftliche Lage des Unternehmens realistisch abzubilden und mögliche Risiken angemessen zu berücksichtigen. **
-
Wann bucht man eine Rückstellung?
Eine Rückstellung wird gebucht, wenn ein Unternehmen eine Verbindlichkeit oder Verpflichtung hat, die zum Bilanzstichtag wahrscheinlich ist und deren genauer Betrag noch nicht bekannt ist. Dies kann beispielsweise für drohende Verluste aus schwebenden Geschäften, Garantieverpflichtungen oder Rechtsstreitigkeiten der Fall sein. Die Rückstellung dient dazu, die zukünftigen finanziellen Belastungen des Unternehmens realistisch abzubilden und die Bilanzierung entsprechend korrekt und transparent zu gestalten. Die genaue Höhe der Rückstellung wird anhand von Schätzungen und Erfahrungswerten ermittelt und regelmäßig überprüft und angepasst. Die Buchung einer Rückstellung erfolgt somit zum Bilanzstichtag, um die finanzielle Situation des Unternehmens zum jeweiligen Zeitpunkt korrekt darzustellen. **
-
Wie buche ich eine Rückstellung?
Um eine Rückstellung zu buchen, musst du zunächst den Betrag ermitteln, den du zurückstellen möchtest. Dieser Betrag sollte auf einer fundierten Schätzung basieren und auf zukünftigen Verpflichtungen beruhen. Anschließend musst du ein entsprechendes Rückstellungskonto in deiner Buchhaltung erstellen und den Betrag dort verbuchen. Vergiss nicht, die Rückstellung regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie korrekt ist. Zuletzt solltest du die Rückstellung im Jahresabschluss ausweisen und entsprechend dokumentieren. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.