Domain yacht-finanzierung.de kaufen?
Wir ziehen mit dem Projekt
yacht-finanzierung.de um.
Sind Sie am Kauf der Domain
yacht-finanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain yacht-finanzierung.de kaufen?
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ist Finanzierung ein Kredit?
Ist Finanzierung ein Kredit? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen bezieht sich Finanzierung auf die Beschaffung von Geldmitteln für ein bestimmtes Projekt oder eine bestimmte Investition. Ein Kredit ist eine spezifische Form der Finanzierung, bei der Geld von einem Kreditgeber geliehen wird und zu einem späteren Zeitpunkt zurückgezahlt werden muss. Daher kann man sagen, dass ein Kredit eine Form der Finanzierung ist, aber nicht alle Formen der Finanzierung sind Kredite. Es gibt auch andere Finanzierungsmöglichkeiten wie Eigenkapitalbeteiligungen oder Crowdfunding, die keine Kredite sind. **


Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
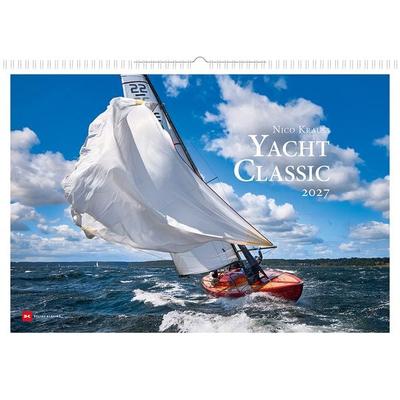
Yacht Classic 2027Klassische Yachten Aus Holz, Restauriert Und Renoviert, Sind En Vogue: Klassikertreffen In Skandinavien, In Deutschland Und Im Mittelmeer Haben Großen Zulauf. Im Mittelpunkt Von “yacht Classic” Stehen Die Klassischen Yachten Nordeuropas, Aber Auch...39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist ein Kredit eine Finanzierung?
Ja, ein Kredit kann als eine Form der Finanzierung betrachtet werden. Bei einem Kredit leiht eine Person oder ein Unternehmen Geld von einem Kreditgeber, um bestimmte Ausgaben zu tätigen oder Investitionen zu finanzieren. Der Kreditnehmer verpflichtet sich, das geliehene Geld zu einem späteren Zeitpunkt zurückzuzahlen, oft zuzüglich von Zinsen. Somit dient ein Kredit als Finanzierungsinstrument, um kurz- oder langfristige finanzielle Bedürfnisse zu decken. Letztendlich ermöglicht ein Kredit es dem Kreditnehmer, über einen bestimmten Zeitraum hinweg über zusätzliche finanzielle Mittel zu verfügen. **
-
Was ist besser Finanzierung oder Kredit?
Was ist besser Finanzierung oder Kredit? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des benötigten Betrags, der Laufzeit und den individuellen finanziellen Umständen. Eine Finanzierung kann eine langfristige Lösung sein, bei der regelmäßige Ratenzahlungen geleistet werden, während ein Kredit oft für kurzfristige Bedürfnisse genutzt wird und mit Zinsen verbunden ist. Es ist wichtig, die Konditionen und Kosten beider Optionen zu vergleichen, um die für dich passende Entscheidung zu treffen. Letztendlich kommt es darauf an, welche Option am besten zu deinen finanziellen Zielen und Bedürfnissen passt. **
-
Wie kann eine Finanzierung ohne Zinsen erfolgen?
Eine Finanzierung ohne Zinsen kann beispielsweise durch eine direkte Vereinbarung zwischen den beteiligten Parteien erfolgen, bei der keine Zinsen für das geliehene Geld verlangt werden. Eine andere Möglichkeit ist, dass eine Organisation oder Institution eine Finanzierung ohne Zinsen anbietet, beispielsweise im Rahmen von sozialen oder religiösen Prinzipien. Eine weitere Option ist, dass eine Finanzierung ohne Zinsen durch staatliche Förderprogramme oder Zuschüsse ermöglicht wird. **
-
Wie funktioniert die Ratenzahlung für die Finanzierung eines Tattoos?
Die Ratenzahlung für die Finanzierung eines Tattoos funktioniert in der Regel ähnlich wie bei anderen Krediten. Der Kunde vereinbart mit dem Tattoo-Studio eine bestimmte Summe, die in monatlichen Raten zurückgezahlt wird. Dabei können Zinsen oder Gebühren anfallen, abhängig von den Vereinbarungen zwischen Kunde und Studio. Es ist wichtig, die Bedingungen und Kosten der Ratenzahlung vorher genau zu prüfen und sich bewusst zu sein, dass man einen Kredit aufnimmt. **
Was ist der Unterschied zwischen Finanzierung und Kredit?
Der Unterschied zwischen Finanzierung und Kredit liegt hauptsächlich in ihrer Definition und ihrem Anwendungsbereich. Finanzierung bezieht sich auf die Beschaffung von Geldmitteln, um ein Projekt oder eine Investition zu realisieren, während ein Kredit eine spezifische Form der Finanzierung ist, bei der Geld von einem Kreditgeber geliehen wird und zu einem späteren Zeitpunkt zurückgezahlt werden muss. Bei der Finanzierung können verschiedene Quellen wie Eigenkapital, Fremdkapital oder Fördermittel genutzt werden, während ein Kredit in der Regel eine Vereinbarung zwischen einem Kreditnehmer und einem Kreditgeber ist, bei der Zinsen und Rückzahlungsbedingungen festgelegt werden. Ein weiterer Unterschied besteht darin, dass Finanzierung ein breiterer Begriff ist, der auch andere Finanzierungsformen wie Leasing, Factoring oder Crowdfunding umfasst, während ein Kredit spezifisch auf die Aufnahme von Geldmitteln von einem Kreditgeber abzielt. Insgesamt kann man sagen, dass Finanzierung ein übergeordneter Begriff ist, der verschiedene Methoden zur Beschaffung von Geld umfasst, während ein Kredit eine spezifische Form der Finanzierung ist, die auf der Aufnahme von geliehen **
Was sind die verschiedenen Optionen für die Kfz-Finanzierung und wie unterscheiden sie sich hinsichtlich Zinsen, Laufzeit und Anforderungen?
Die verschiedenen Optionen für die Kfz-Finanzierung umfassen Autokredite, Leasing, Ballonfinanzierung und Händlerfinanzierung. Autokredite erfordern in der Regel eine gute Bonität und bieten feste Zinsen über die Laufzeit. Leasing erfordert oft eine Anzahlung und bietet niedrigere monatliche Raten, aber keine Eigentumsrechte am Fahrzeug. Ballonfinanzierung ermöglicht niedrigere monatliche Raten, erfordert jedoch eine hohe Schlusszahlung. Händlerfinanzierung bietet oft Sonderangebote und niedrige Zinsen, erfordert jedoch manchmal eine Anzahlung und eine gute Bonität. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
YACHT 2027Der Yacht Segelkalender – Segelträume Rund Um Den Globus Der Yacht Segelkalender Unternimmt Eine Reise Rund Um Den Globus Und Wird Präsentiert Vom Yacht Magazin – Europas Erfolgreichster Und Renommiertester Publikation Für Segler. Er Entführt Zu Den...29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Ist Finanzierung ein Kredit?
Ist Finanzierung ein Kredit? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen bezieht sich Finanzierung auf die Beschaffung von Geldmitteln für ein bestimmtes Projekt oder eine bestimmte Investition. Ein Kredit ist eine spezifische Form der Finanzierung, bei der Geld von einem Kreditgeber geliehen wird und zu einem späteren Zeitpunkt zurückgezahlt werden muss. Daher kann man sagen, dass ein Kredit eine Form der Finanzierung ist, aber nicht alle Formen der Finanzierung sind Kredite. Es gibt auch andere Finanzierungsmöglichkeiten wie Eigenkapitalbeteiligungen oder Crowdfunding, die keine Kredite sind. **
-
Ist ein Kredit eine Finanzierung?
Ja, ein Kredit kann als eine Form der Finanzierung betrachtet werden. Bei einem Kredit leiht eine Person oder ein Unternehmen Geld von einem Kreditgeber, um bestimmte Ausgaben zu tätigen oder Investitionen zu finanzieren. Der Kreditnehmer verpflichtet sich, das geliehene Geld zu einem späteren Zeitpunkt zurückzuzahlen, oft zuzüglich von Zinsen. Somit dient ein Kredit als Finanzierungsinstrument, um kurz- oder langfristige finanzielle Bedürfnisse zu decken. Letztendlich ermöglicht ein Kredit es dem Kreditnehmer, über einen bestimmten Zeitraum hinweg über zusätzliche finanzielle Mittel zu verfügen. **
-
Was ist besser Finanzierung oder Kredit?
Was ist besser Finanzierung oder Kredit? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des benötigten Betrags, der Laufzeit und den individuellen finanziellen Umständen. Eine Finanzierung kann eine langfristige Lösung sein, bei der regelmäßige Ratenzahlungen geleistet werden, während ein Kredit oft für kurzfristige Bedürfnisse genutzt wird und mit Zinsen verbunden ist. Es ist wichtig, die Konditionen und Kosten beider Optionen zu vergleichen, um die für dich passende Entscheidung zu treffen. Letztendlich kommt es darauf an, welche Option am besten zu deinen finanziellen Zielen und Bedürfnissen passt. **
Ähnliche Suchbegriffe für Steuerfahndung
-
Yacht Classic 2027Klassische Yachten Aus Holz, Restauriert Und Renoviert, Sind En Vogue: Klassikertreffen In Skandinavien, In Deutschland Und Im Mittelmeer Haben Großen Zulauf. Im Mittelpunkt Von “yacht Classic” Stehen Die Klassischen Yachten Nordeuropas, Aber Auch...39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digital Yacht BM100Das neue Batteriekontrolle System für Boote BM100 von Digital Yacht ermöglicht eine genaue Messung von DC-Spannung, Strom und Kapazität und damit eine zuverlässige Überwachung der Bootsbatterie und des elektrischen Systems. Das Herzstück des Systems ist der SmartShunt, der Batteriespannung und -strom misst. Aus diesen Messungen berechnet er auf intelligente Weise den Ladezustand der Batterie und die verbleibende Zeit bis zur Entladung. Außerdem zeichnet er historische Daten auf, wie die tiefste Entladung und den durchschnittlichen Entladestrom sowie die Anzahl der Lade- und Entladezyklen. SmartShunt kann auch die Spannung einer zweiten Batterie überwachen, die normalerweise für das Starten des Motors verwendet wird. Das System enthält eine NMEA 2000-Schnittstelle, damit Ihr Kartenplotter alle wichtigen elektrischen Parameter anzeigen kann. MFDs von führenden Elektronikherstellern wie...411,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann eine Finanzierung ohne Zinsen erfolgen?
Eine Finanzierung ohne Zinsen kann beispielsweise durch eine direkte Vereinbarung zwischen den beteiligten Parteien erfolgen, bei der keine Zinsen für das geliehene Geld verlangt werden. Eine andere Möglichkeit ist, dass eine Organisation oder Institution eine Finanzierung ohne Zinsen anbietet, beispielsweise im Rahmen von sozialen oder religiösen Prinzipien. Eine weitere Option ist, dass eine Finanzierung ohne Zinsen durch staatliche Förderprogramme oder Zuschüsse ermöglicht wird. **
-
Wie funktioniert die Ratenzahlung für die Finanzierung eines Tattoos?
Die Ratenzahlung für die Finanzierung eines Tattoos funktioniert in der Regel ähnlich wie bei anderen Krediten. Der Kunde vereinbart mit dem Tattoo-Studio eine bestimmte Summe, die in monatlichen Raten zurückgezahlt wird. Dabei können Zinsen oder Gebühren anfallen, abhängig von den Vereinbarungen zwischen Kunde und Studio. Es ist wichtig, die Bedingungen und Kosten der Ratenzahlung vorher genau zu prüfen und sich bewusst zu sein, dass man einen Kredit aufnimmt. **
-
Was ist der Unterschied zwischen Finanzierung und Kredit?
Der Unterschied zwischen Finanzierung und Kredit liegt hauptsächlich in ihrer Definition und ihrem Anwendungsbereich. Finanzierung bezieht sich auf die Beschaffung von Geldmitteln, um ein Projekt oder eine Investition zu realisieren, während ein Kredit eine spezifische Form der Finanzierung ist, bei der Geld von einem Kreditgeber geliehen wird und zu einem späteren Zeitpunkt zurückgezahlt werden muss. Bei der Finanzierung können verschiedene Quellen wie Eigenkapital, Fremdkapital oder Fördermittel genutzt werden, während ein Kredit in der Regel eine Vereinbarung zwischen einem Kreditnehmer und einem Kreditgeber ist, bei der Zinsen und Rückzahlungsbedingungen festgelegt werden. Ein weiterer Unterschied besteht darin, dass Finanzierung ein breiterer Begriff ist, der auch andere Finanzierungsformen wie Leasing, Factoring oder Crowdfunding umfasst, während ein Kredit spezifisch auf die Aufnahme von Geldmitteln von einem Kreditgeber abzielt. Insgesamt kann man sagen, dass Finanzierung ein übergeordneter Begriff ist, der verschiedene Methoden zur Beschaffung von Geld umfasst, während ein Kredit eine spezifische Form der Finanzierung ist, die auf der Aufnahme von geliehen **
-
Was sind die verschiedenen Optionen für die Kfz-Finanzierung und wie unterscheiden sie sich hinsichtlich Zinsen, Laufzeit und Anforderungen?
Die verschiedenen Optionen für die Kfz-Finanzierung umfassen Autokredite, Leasing, Ballonfinanzierung und Händlerfinanzierung. Autokredite erfordern in der Regel eine gute Bonität und bieten feste Zinsen über die Laufzeit. Leasing erfordert oft eine Anzahlung und bietet niedrigere monatliche Raten, aber keine Eigentumsrechte am Fahrzeug. Ballonfinanzierung ermöglicht niedrigere monatliche Raten, erfordert jedoch eine hohe Schlusszahlung. Händlerfinanzierung bietet oft Sonderangebote und niedrige Zinsen, erfordert jedoch manchmal eine Anzahlung und eine gute Bonität. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.